El stock que crees tener
En un negocio de confecciones, la plata no solo se gana vendiendo: también se pierde sin hacer ruido, en el stock que nadie cuenta. Una prenda que el cuaderno dice que existe y el estante no tiene es venta perdida, capital inmovilizado o merma que nadie ve.
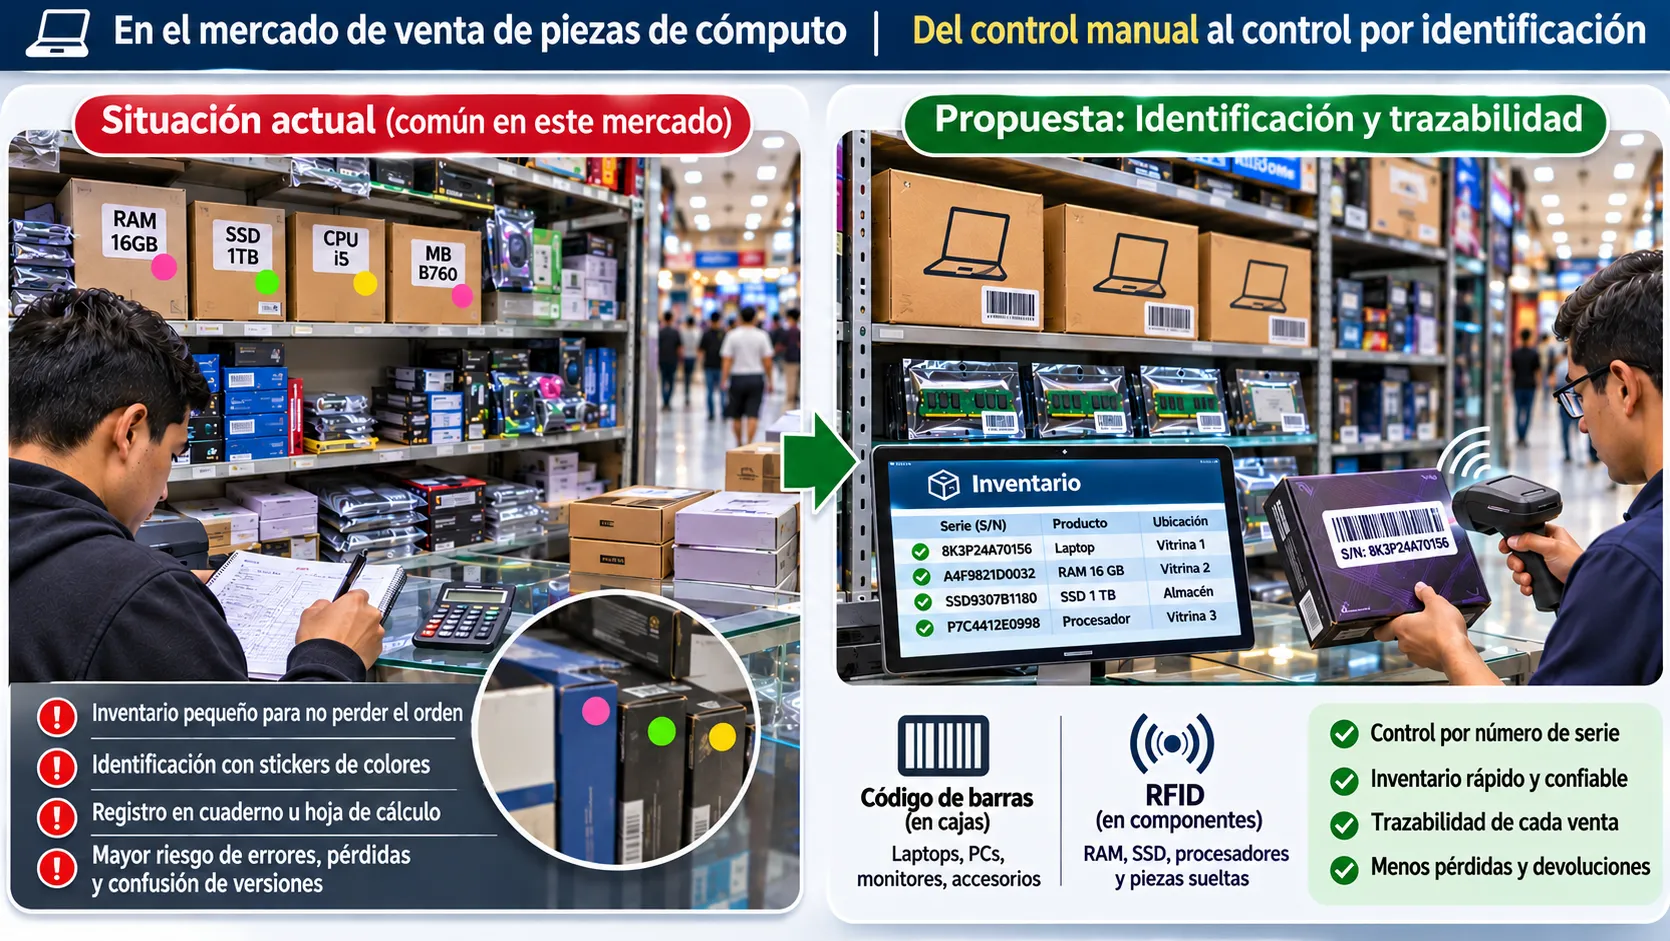
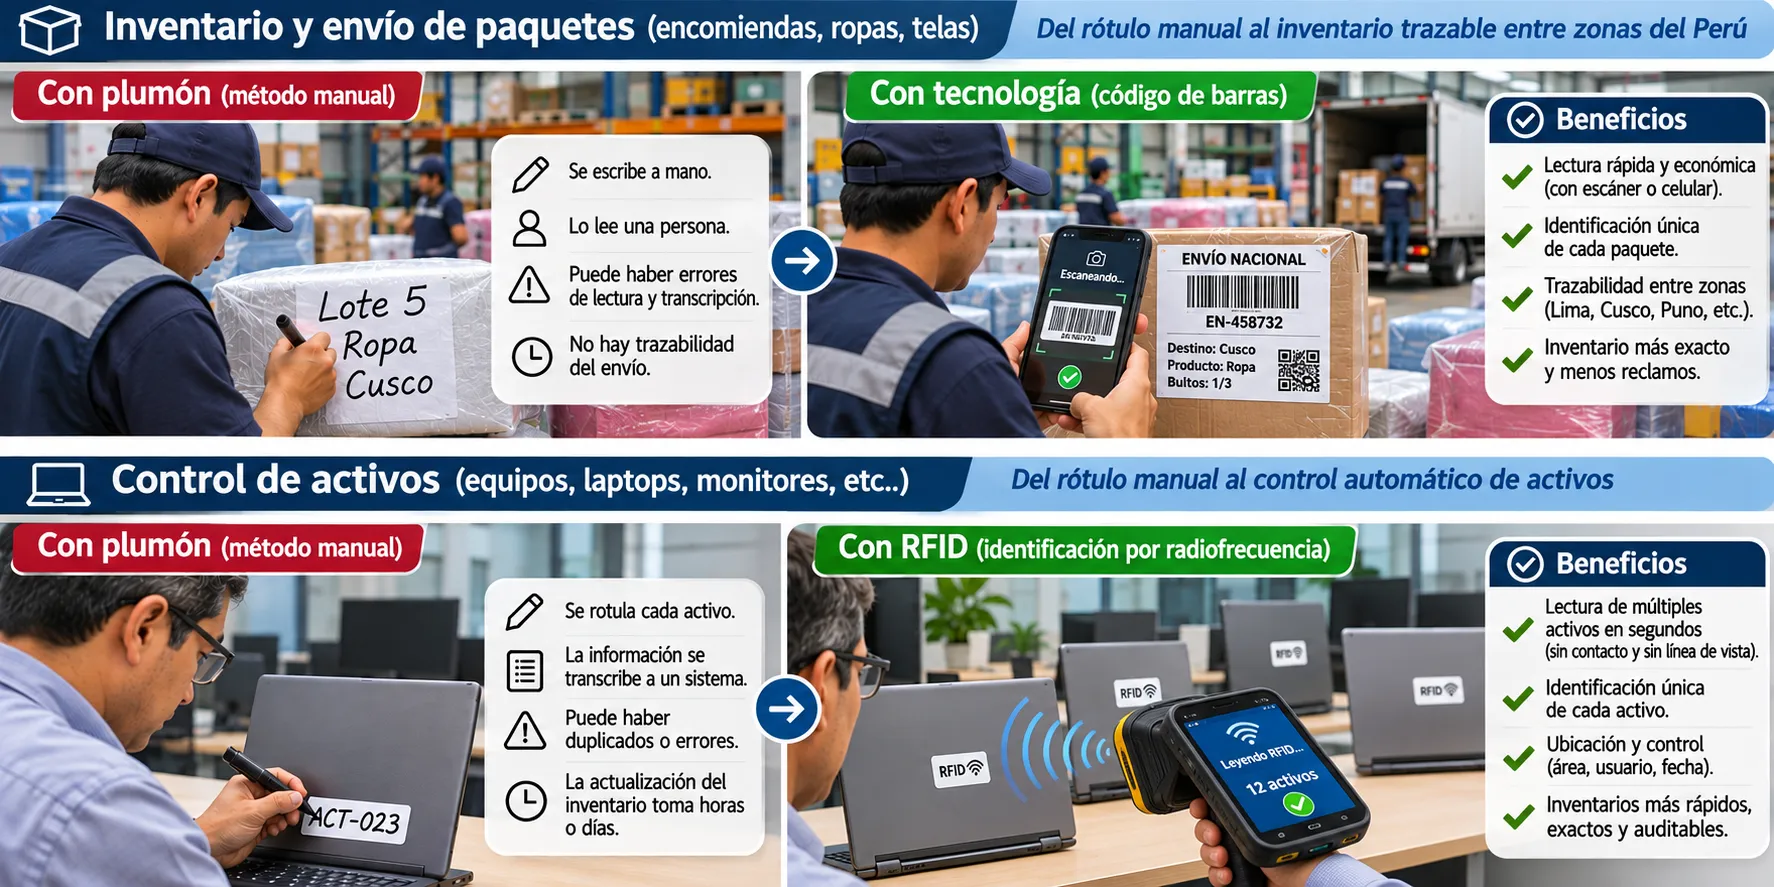
En redes circula un chiste entre quienes trabajan en tiendas de ropa: “por eso se llama inventario, porque se inventa”. Se ríe quien lo ha vivido: estantes llenos de bolsas con etiquetas escritas a mano, conteos con tablero o tablet y un número final que nadie termina de creer.
Gamarra es un buen lugar para pensarlo. Según el INEI, en 2017 operaban ahí 33,002 empresas que vendieron S/ 6,924 millones al año. El 98.1 % tenía entre 1 y 4 trabajadores: negocios donde el dueño cuenta, vende, despacha y repone al mismo tiempo.
Y es un negocio bajo presión. Ya en 2016, un análisis de ESAN atribuía la caída de ventas del emporio a la ropa importada más barata, a las cadenas de moda rápida y a la preferencia del público por los centros comerciales. Con márgenes así de ajustados, cada prenda que se pierde pesa más.
Este artículo propone una forma de poner números a esa pérdida y convertirlos en indicadores que se puedan seguir. No es todavía un estudio de campo: es el marco que vamos a usar para medirlo con datos reales de tiendas.
Dónde se va la plata
La pérdida por no controlar el stock tiene cinco caras, y cada una se puede medir. Las tomo del modelo de valor que el MIT y Stanford desarrollaron en 2005 para evaluar RFID, adaptadas a la realidad de una tienda o un taller de Gamarra.
| Problema | Cómo se ve en el día a día | Qué cuesta |
|---|---|---|
| Quiebre de stock | El cliente pide una talla o color y “no hay”, pero estaba en el almacén o en otro puesto | Venta perdida, cliente que se va a otro puesto |
| Merma | Prendas que desaparecen entre taller, almacén y tienda | Prenda ya pagada que nunca se cobra |
| Errores de despacho | Envío a provincia: “me llegaron 11 docenas, no 12” | Reposiciones, descuentos, fletes extra |
| Ropa que no rota | Prendas de la temporada pasada que se rematan | Margen perdido y capital inmovilizado |
| Horas de conteo | Cerrar el puesto o quedarse de noche para contar | Horas de personal y ventas no atendidas |
El primer problema suele ser el más caro y el menos visible. En la encuesta del estudio de 2005, la principal causa de quiebre en tienda (35 %) no era la falta de producto: el producto estaba, pero no donde debía estar.
La forma física de Gamarra agrava el problema. Un estudio de arquitectura de la PUCP sobre tres galerías encontró puestos de venta de 4 a 12 m², mercadería que desborda hacia los pasillos y talleres en los pisos altos sobre tiendas en los bajos. Además, una prenda puede pasar por varios talleres de servicio, como sublimado o multiagujas, antes de llegar a la tienda: cada traspaso es un punto donde se pierde o se cuenta mal.
La ropa que no rota también tiene un origen conocido. Las compras de temporada se deciden con ocho a diez meses de anticipación, así que un invierno que no llega deja stock parado.
Antes de cada campaña, además, el stock crece. Según la Coordinadora de Empresarios de Gamarra, los negocios empiezan a acumular mercadería unos dos meses antes del Día de la Madre, la campaña escolar o Navidad. Es justo cuando hay más prendas que contar y cuando más cuesta perderlas.
Cómo ponerle número
El método del modelo de 2005 es simple y sirve igual para una gran fábrica que para un puesto: se parte del tamaño del problema, se reparte entre sus causas y se estima cuánto reduce el control de stock cada causa.
Ahorro anual = ventas anuales × % de pérdida × % atribuible a la causa × % de reducción esperada
Dos reglas hacen que el cálculo sea creíble:
- Separar ahorro duro de venta recuperada. Las horas de conteo y la merma son plata que se deja de gastar o perder, y se puede comprobar. Las ventas que se dejan de perder por quiebres son reales, pero más difíciles de demostrar: van aparte y con supuestos conservadores.
- Restar el costo completo. Etiquetas, equipos, suscripción y tiempo de implementación. Un retorno que no muestra sus costos no convence a nadie que haya hecho números en su negocio.
Un ejercicio, todavía teórico
Para dar una idea aproximada: en una pequeña empresa de Gamarra, solo la merma podría representar unos S/ 5,700 al año que se dejan de perder. El cálculo usa las ventas promedio del INEI y, a falta de datos locales, los supuestos por defecto del modelo de 2005.
| Concepto | Valor | Origen |
|---|---|---|
| Ventas mensuales de una pequeña empresa | S/ 119,200 | INEI, 2017 |
| Merma sobre ventas | 1 % (S/ 1,192 al mes) | Supuesto del modelo de 2005 |
| Reducción de la merma con control de stock | 40 % (de 1 % a 0.6 %) | Supuesto del modelo de 2005 |
| Ahorro aproximado por merma | Unos S/ 477 al mes, unos S/ 5,700 al año | Cálculo aproximado |
| Horas de conteo, quiebres y errores de despacho | Por medir | Datos de campo |
En proporción, es recuperar aproximadamente el 0.4 % de lo que se vende. Parece poco, pero es un monto representativo, y pesa más donde no hay orden o no hay espacio para tener todo el inventario a la vista: puestos pequeños, mercadería en bolsas y prendas que desbordan hacia los pasillos.
La misma cuenta muestra el límite. Una microempresa promedio vende S/ 5,600 al mes según el INEI: su 1 % de merma son aproximadamente S/ 56. Para ella, el control de stock con tecnología tiene que costar muy poco o resolver otro problema más grande.
Por eso la merma sola no alcanza para justificar una inversión. El caso se completa con las horas de conteo, los quiebres y los despachos, y esos datos tienen que salir de tiendas reales.
Ya hay un primer dato peruano. En una confeccionista de jeans de Lima que produce 2,000 prendas al día, un estudio de la Universidad de Lima reporta que, con RFID y un rediseño del flujo, la exactitud del inventario de producto terminado pasó de 85 % a 95 %. El registro diario de inventario bajó de 2.6 horas a menos de media hora. Es una empresa más grande que un negocio típico de Gamarra y parte de los resultados viene de una simulación, pero muestra el orden de magnitud.
Seis indicadores que trabajan
Un indicador trabaja cuando alguien lo mira cada semana y cambia algo por él; seis bastan para controlar el stock. Cada uno responde a uno de los problemas anteriores.
| Indicador | Cómo se calcula | Qué responde |
|---|---|---|
| Exactitud de inventario | Prendas contadas que coinciden con el registro ÷ prendas contadas, por modelo, talla y color | ¿Puedo creerle a mi registro? |
| Quiebres evitables | Pedidos no atendidos en el momento cuya prenda sí estaba en otro lugar | ¿Cuánto vendo de menos por no encontrar lo que tengo? |
| Merma de inventario | Prendas faltantes sin explicación ÷ prendas vendidas, en soles | ¿Cuánto pierdo sin saber dónde? |
| Despachos con reclamo | Envíos con reclamo ÷ envíos totales | ¿Cuánto me cuestan los errores al despachar? |
| Horas por inventario | Personas × horas por conteo completo | ¿Cuánto me cuesta saber lo que tengo? |
| Stock sin rotación | Valor de prendas con más de 90 días sin venderse ÷ valor del stock | ¿Cuánta plata tengo parada? |
La exactitud de inventario es la base: si el registro no coincide con el estante, por modelo, talla y color, los demás indicadores se calculan sobre datos falsos. Por encima de los seis, el GMROI resume si el inventario rinde: el margen bruto anual dividido entre el inventario promedio al costo, es decir, cuántos soles de margen deja cada sol puesto en stock. Un estudio de la Universidad del Pacífico lo propone como el indicador central de la gestión de inventarios.
Del indicador al Balanced Scorecard
El Balanced Scorecard ordena los seis indicadores en una cadena de causa y efecto: si la base falla, el ahorro de arriba no llega. Los diagramas del modelo de 2005 ya seguían esa lógica, desde la capacidad técnica hasta el objetivo de negocio.
Toque la imagen para ampliarla.
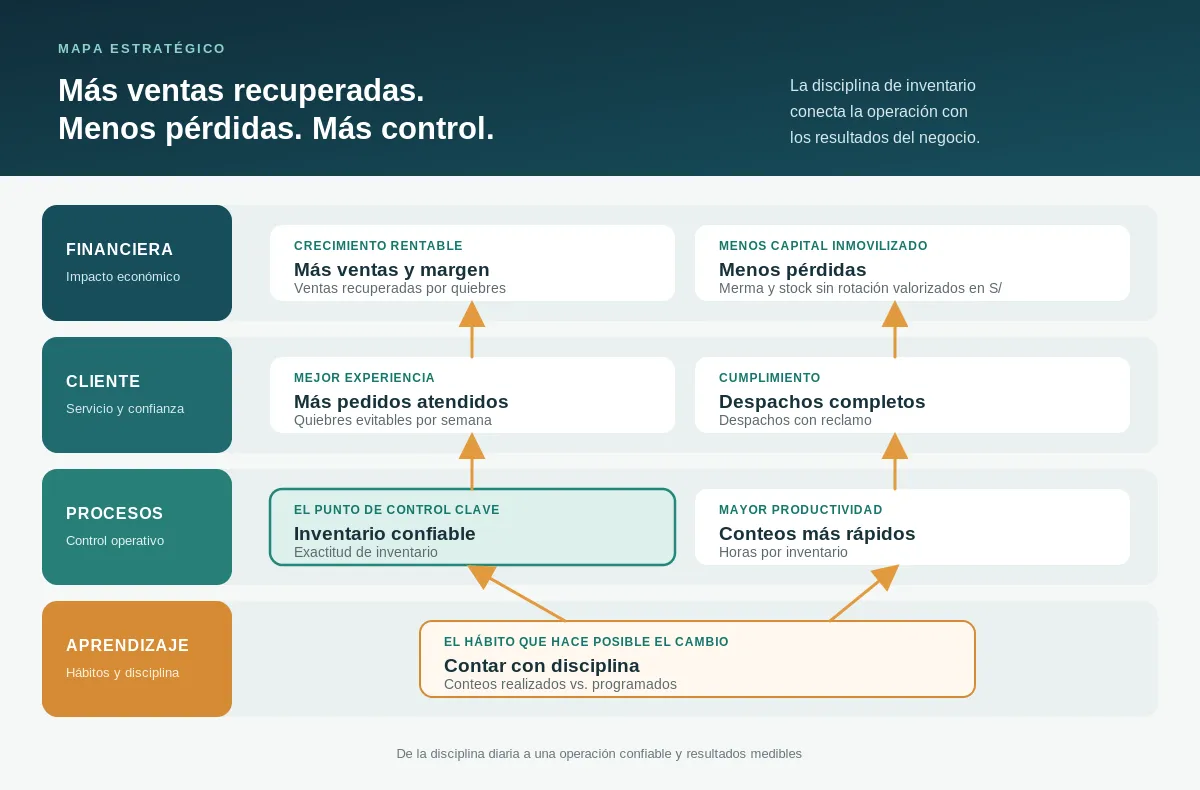
Se lee de abajo hacia arriba. Contar con disciplina produce un inventario confiable y conteos más rápidos; con eso se atienden más pedidos y se despacha completo, y recién entonces aparecen las ventas recuperadas y la pérdida que baja.
La base es la gente. Juan Infante, cuando dirigía PROMPYME, estimaba en unas 25 mil las vendedoras del emporio, y muy pocas con formación para su oficio. Sin un hábito de conteo enseñado y sostenido, ningún sistema arregla el inventario.
El tablero
Un tablero en Power BI cierra el ciclo: junta los seis indicadores, los ordena según el mapa estratégico y muestra si el ahorro esperado se está cumpliendo. Para un negocio con varios puestos o almacenes, una sola página basta.
- Arriba, la perspectiva financiera: GMROI, merma de inventario del mes en soles, valor del stock sin rotación y ahorro acumulado frente a la meta.
- Al centro, cliente y procesos: exactitud de inventario por tienda, quiebres evitables de la semana y despachos con reclamo.
- Abajo, la disciplina: conteos realizados frente a programados y horas por inventario.
- Un filtro por tienda, almacén y temporada, para ver dónde se concentra la pérdida.
Hay una advertencia práctica. El dueño de un puesto no va a abrir Power BI todos los días: los indicadores que usa tienen que llegarle al celular. Power BI sirve para el análisis mensual, para negocios con varias sedes y para comparar tiendas entre sí.
Si tiene un negocio con problemas de inventario, escríbanos a gustavo.susano@rfid.com.pe.
Fuentes
- Instituto Nacional de Estadística e Informática (INEI). Características de las Empresas del Emporio Comercial de Gamarra, 2017. Lima, octubre de 2018.
- Jimenez-Chiang, A. M., Vera-Alonso, M. E. y Quiroz-Flores, J. C. “RFID-Enabled Inventory Accuracy Improvement in a Peruvian Textile Manufacturer: A Case Study”. Proceedings of the 6th Asia Pacific Conference on Industrial Engineering and Operations Management, IEOM Society, 2025.
- Gamarra Ventocilla, R. A., Gonzales Remigio, C. J., Tello Chuquimajo, H. K. y Flores Galarza, J. D. Propuesta de mejora en la planificación y gestión de inventarios en una empresa textil de tejido plano. Trabajo de investigación de maestría, Universidad del Pacífico, 2025.
- Lee, H., Peleg-Gillai, B., Rajwat, P., Sarma, S. y Subirana, B. Assessing the Value of RFID Technology and EPCglobal Standards for Consumer Products Manufacturers. MIT y Stanford, 2005.
- Dorado Osorio, H. “Entre el desborde y el progreso. Galerías comerciales populares del clúster limeño Gamarra”. En E. Martuccelli y V. Mejía (eds.), Arquitectura & Investigación. Facultad de Arquitectura PUCP, 2025.
- Agencia Andina. “Gamarra prevé este año nivel de ventas cercano a lo registrado antes de pandemia”. 14 de abril de 2025.
- Fasson, A. “La crisis del emporio: un análisis sobre lo que está ocurriendo en Gamarra”. Conexión ESAN, 9 de agosto de 2016.
- Infante Alosilla, J. Gamarra: el Perú de los peruanos. PROMPYME, sin fecha.